Formule intermédiaire équilibrée pour senior : définition
La formule intermédiaire équilibrée pour senior est le niveau médian de la gamme d'une mutuelle, d'un assureur ou d'une institution de prévoyance : elle rembourse correctement les consultations, l'hospitalisation, l'optique, le dentaire et l'audition sans atteindre les forfaits des formules hautes. Elle s'adresse au retraité qui veut un compromis solide entre cotisation maîtrisée et protection réelle contre les restes à charge.
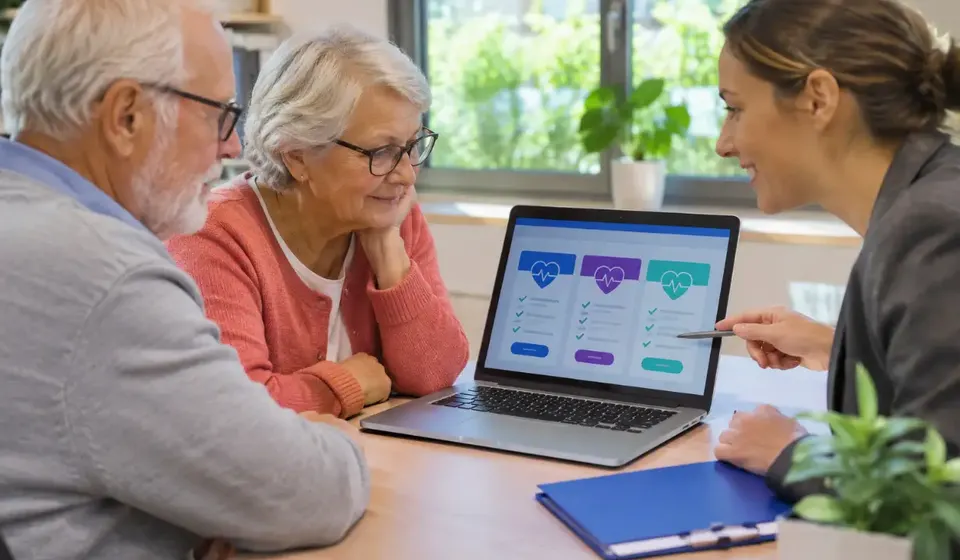
Ce qui distingue le niveau intermédiaire des autres formules
Les organismes organisent leurs offres en trois ou quatre niveaux, souvent nommés de façon différente d'une maison à l'autre. Le niveau intermédiaire se situe entre l'entrée de gamme, centrée sur l'essentiel, et les formules renforcées, qui multiplient les forfaits et les plafonds élevés. Le nom commercial importe peu : ce qui compte est le contenu du tableau de garanties.
Une formule intermédiaire équilibrée présente généralement un remboursement des consultations au-delà du ticket modérateur, un forfait d'optique permettant de financer des verres de qualité moyenne, une couverture dentaire qui touche les prothèses et une prise en charge hospitalière complète hors confort. Le mot « équilibrée » indique que ces postes avancent ensemble, sans qu'un point fort ne masque une faiblesse majeure.
Un équilibre entre prix et protection
Cette formule vise le meilleur rapport entre la cotisation et le niveau de remboursement. Elle évite le piège du contrat trop basique, qui laisse un reste à charge élevé, comme celui du contrat trop complet, dont une partie des garanties reste inutilisée. Elle correspond souvent au choix d'un retraité qui connaît ses dépenses habituelles.
Les postes à vérifier en priorité
Même au niveau intermédiaire, trois lignes décident de la valeur du contrat : le forfait d'optique pour les verres complexes, le plafond des prothèses dentaires et le remboursement des aides auditives hors panier à prix encadré. Une formule équilibrée sur le papier peut se révéler faible sur l'une de ces lignes.
Comment lire les garanties d'une formule médiane
Les remboursements s'expriment de deux manières. En pourcentage de la base de remboursement de la Sécurité sociale, ils varient selon l'acte : un contrat à 200 % rembourse deux fois la base, ce qui peut couvrir ou non le prix réel selon les tarifs pratiqués. En forfait annuel en euros, ils s'appliquent jusqu'à un plafond, au-delà duquel l'assuré paie seul.
La lecture du remboursement exprimé en pourcentage de la base et celle du remboursement exprimé en forfait annuel s'additionnent dans un même contrat. Une formule intermédiaire combine d'ordinaire les deux : pourcentage pour les consultations et l'hospitalisation, forfait pour l'optique, le dentaire non pris en charge et les médecines douces.
Les services qui accompagnent la formule
Au niveau médian, les organismes ajoutent souvent des services à leurs garanties : téléconsultation, second avis médical, plateforme de devis pour l'optique et l'audition, réseau de professionnels partenaires. Ces services ne se chiffrent pas en euros remboursés, mais ils réduisent le coût réel en orientant vers des tarifs plafonnés. Un retraité qui les utilise régulièrement en retire une vraie valeur, tandis que celui qui n'y recourt jamais n'a pas à les payer plus cher.
Un tableau lu avec trois cas concrets
Pour savoir si une formule est réellement équilibrée, le plus simple est de la tester sur trois situations : une paire de lunettes à verres progressifs, une couronne dentaire et une hospitalisation de quelques jours. On calcule dans chaque cas le montant remboursé et le reste à charge. Une formule qui laisse un solde raisonnable sur les trois est bien positionnée.
Les délais d'attente
La formule intermédiaire n'échappe pas aux délais d'attente, qui peuvent s'appliquer aux postes optique, dentaire et audition. Ils sont affichés dans les conditions générales. Un passage d'un autre contrat les supprime souvent, sur présentation d'une attestation de l'ancien assureur.
Pour quel profil de senior cette formule convient
Elle convient à une personne qui consulte régulièrement, porte des lunettes, a des soins dentaires de temps à autre et ne prévoit pas d'équipement exceptionnel. Elle convient aussi à un retraité qui souhaite avoir un contrat stable à long terme, sans devoir en changer à chaque événement de santé.
Elle est moins adaptée à une personne qui sait qu'elle aura besoin d'un implant, d'un appareil auditif de dernière génération ou de séances régulières d'ostéopathie. Pour ces besoins ciblés, une mutuelle senior renforcée rembourse davantage, avec une cotisation plus élevée.
Le cas du retraité encore en forme
À soixante ans passés, un retraité actif et en bonne santé dépense souvent peu. La formule médiane lui évite de surpayer, tout en couvrant les accidents de parcours : une hospitalisation imprévue, une fracture, un soin dentaire important. Elle convient à cette période de transition, avant que les dépenses ne s'alourdissent avec l'âge.
La stabilité dans la durée
Un contrat de niveau intermédiaire absorbe les besoins courants qui augmentent avec l'âge. Il laisse la possibilité de monter en gamme au moment d'une dépense prévue. Cette progressivité évite de payer trop tôt une couverture haut de gamme.
Les revalorisations tarifaires
Comme pour toute formule, la cotisation évolue avec l'âge et avec les résultats de l'organisme. Une formule médiane qui augmente de façon régulière reste préférable à une formule d'appel dont le prix bondit après quelques années. Demander l'historique des revalorisations apporte un élément de décision objectif.
Comparer et choisir sa formule intermédiaire
La comparaison se fait sur des garanties identiques. Pour y parvenir, il faut sélectionner un niveau de remboursement cible pour chaque poste, puis demander aux organismes un devis sur cette base. L'analyse du tableau de garanties évite de comparer des contrats incomparables, et révèle les écarts de service entre deux offres proches.
Les avis d'assurés, la rapidité du remboursement et la qualité du service client complètent l'évaluation. Un contrat bien noté sur ces points apporte un confort de gestion appréciable quand on avance en âge.
Vérifier l'adéquation avec ses habitudes de soins
Une formule équilibrée pour la moyenne des seniors ne l'est pas forcément pour une situation particulière. Un retraité qui voyage beaucoup, par exemple, regarde la prise en charge des soins à l'étranger. Celui qui vit loin d'un centre-ville privilégie les services à distance. Le profil personnel prime sur la dénomination commerciale du niveau.
Ajuster en cours de route
La formule intermédiaire se révise tous les deux ou trois ans. Une évolution de santé, un projet d'équipement ou une hausse de cotisation peut justifier un changement. Après un an de contrat, la résiliation est possible à tout moment, avec effet un mois après la demande, ce qui permet de renégocier ou de basculer sans attendre l'échéance.
Les erreurs fréquentes au moment du choix
La première erreur consiste à se fier au nom de la formule : « confort », « essentiel » ou « sérénité » n'ont pas le même contenu chez deux organismes. La deuxième est de comparer uniquement le prix mensuel, sans additionner les restes à charge probables sur l'année. La troisième est de négliger les exclusions et les plafonds par bénéficiaire. Prendre une heure pour lire les conditions générales évite des regrets sur plusieurs années de cotisations.
Une quatrième erreur, plus discrète, tient au calendrier : signer un contrat la veille d'une dépense importante prive l'assuré de garanties encore soumises à un délai d'attente. Anticiper de quelques mois fait toute la différence.
Le conseil d'un courtier
Un courtier ou un conseiller en protection sociale compare plusieurs organismes à la fois et propose des formules sur mesure. Il convient de lui demander comment il est rémunéré et quelles compagnies il consulte réellement.
Formule intermédiaire équilibrée pour senior : questions fréquentes
Qu'appelle-t-on une formule intermédiaire en mutuelle senior ?
C'est le niveau médian de la gamme d'un organisme, entre l'entrée de gamme et les formules renforcées. Il rembourse correctement les postes courants sans atteindre les forfaits les plus élevés en dentaire, optique et audition.
À quoi correspond une garantie affichée à 200 % de la base ?
Le contrat rembourse deux fois la base de remboursement de la Sécurité sociale, dont la part déjà versée par l'Assurance maladie. Selon le tarif réel du professionnel, ce niveau peut couvrir tout ou seulement une partie de la dépense.
Comment vérifier qu'une formule est vraiment équilibrée ?
On teste le tableau sur trois cas concrets : lunettes à verres progressifs, couronne dentaire et séjour hospitalier de quelques jours. Si le reste à charge est raisonnable dans les trois situations, la formule répond bien à un besoin courant.
Peut-on changer de formule en restant chez le même assureur ?
Oui, la plupart des organismes permettent de monter ou de descendre en gamme. Un délai d'attente peut s'appliquer sur les postes améliorés, et un changement de niveau relance parfois le délai de résiliation d'un an. Il faut s'en informer avant.